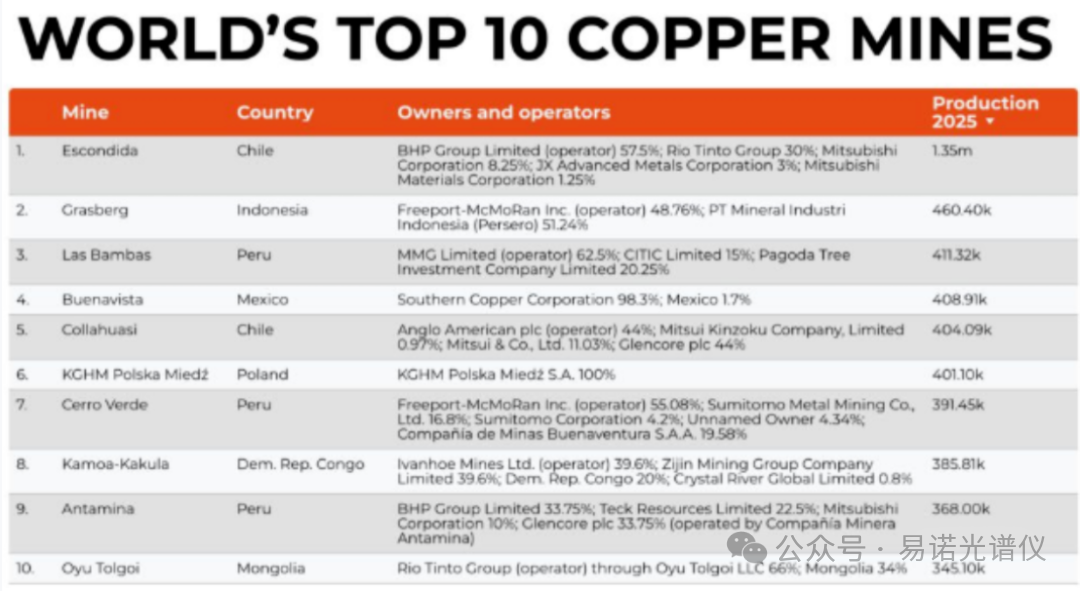
铜价站上历史高位区间的这两年,全球十大铜矿和十大铜企排行榜被反复讨论:必和必拓、自由港、智利国家铜业等“老牌”铜企稳坐钓鱼台,而紫金矿业、五矿资源、洛阳钼业等中资迅速崛起,尤其紫金矿业以107万吨矿产铜挤进全球前四。
但在同一张榜单,也常常可以见到日本企业身影,尤其全球前十大铜矿中,日本的企业和财团(如三菱、三井、住友等)参股四座,在全球顶级铜矿中扮演着重要的股东和参与者角色,也成为隐于巨头后面的隐形触手。
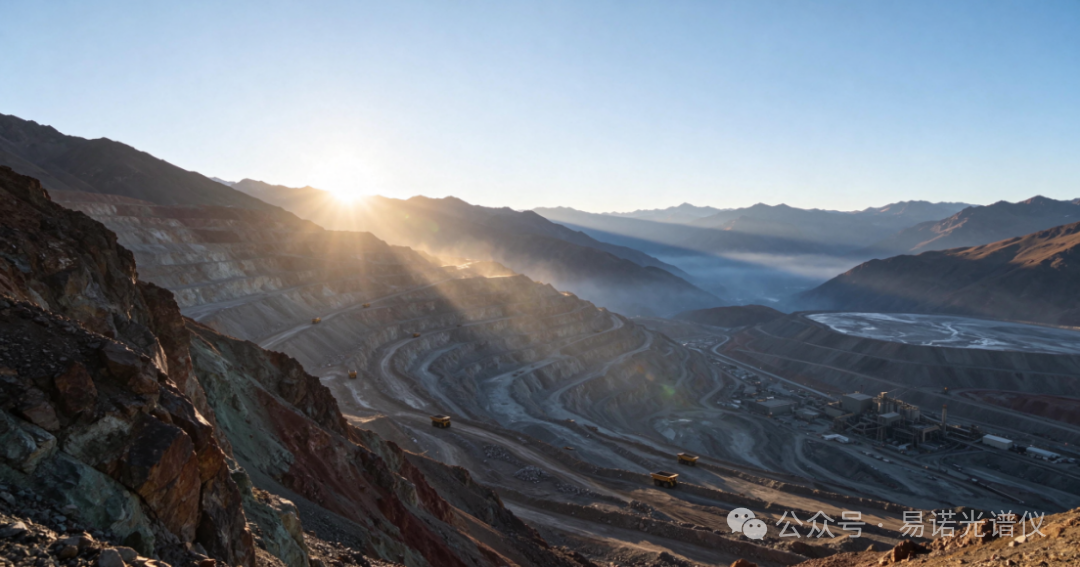
铜已成为AI时代的"工业血液",新能源车、数据中心和人形机器人需求激增。日本是一个矿产资源相对贫乏的国家,其本土的铜矿储量有限,且大多不具备大规模经济开采的价值,目前开采的矿山很少,海外找矿变成了各大日本财团的“国家使命”。
日本住友金属矿山(Sumitomo Metal Mining,下称SMM)便是其中之一。其2025财年的权益铜产量约22万吨,大致对应全球矿企(权益)第14位,SMM的体量只有头部企业的六分之一,但排名连续多年没有掉出前二十。
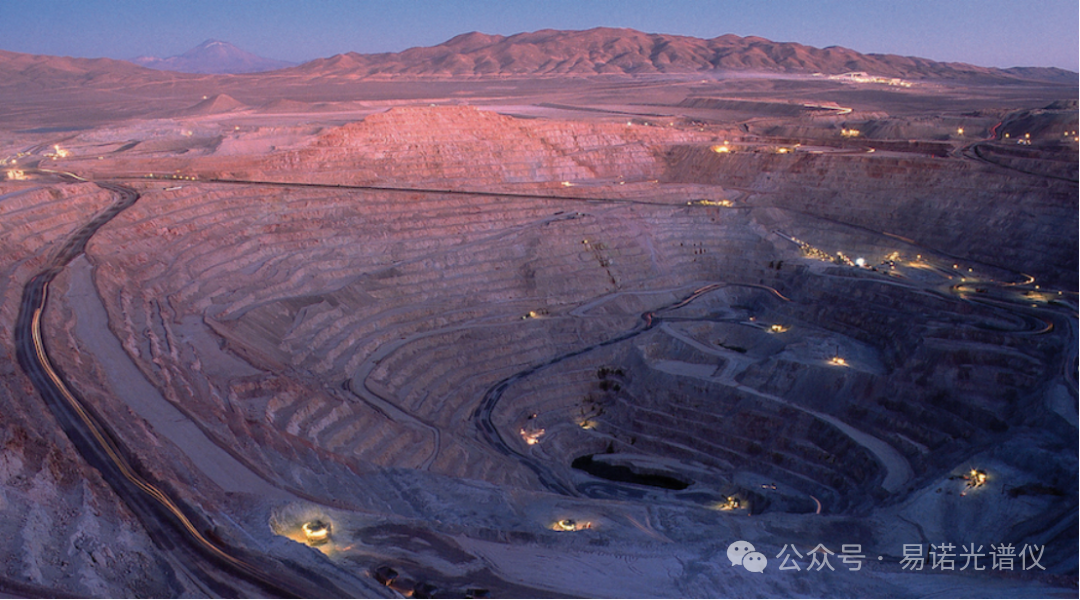
真正值得看的是,住友金属22万吨权益铜是怎么凑出来的。目前,住友金属在全球五座矿山持有权益,全部是参股,没有一座由它自己运营:
其一是美国的Morenci(铜矿,其由美国自由港运营,全球最老的斑岩铜矿之一,2024年100%基础产量31.7万吨,住友金属股份25%,折权益约7.9万吨,是第一大来源;
其二是秘鲁的Cerro Verde铜矿,由美国自由港运营,100%基础产量43.1万吨,住友金属股份16.8%,折权益约7.2万吨;
其三是智利Quebrada Blanca铜矿,由泰克资源运营,100%基础产量20万吨,住友金属股份25%,折权益约5万吨;
其四是智利Candelaria / Ojos del Salado铜矿,由伦丁运营,100%基础产量15.7万吨,住友金属股份16%,折权益约2.5万吨;
其五是澳大利亚的Northparkes铜矿:由Evolution运营,100%基础产量3.6万吨,住友金属股份13.3%,折权益约0.5万吨。
五座矿山加起来,权益铜约23万吨附近。这是一张典型的“日本式”资源表:不控股、不当运营方,只在世界级矿山里占一个不大但稳定的份额,换取长期包销的铜精矿。与之对照,紫金的铜来自控股并自主运营的卡莫阿、巨龙、丘卡卢-佩吉,路径完全不同。
不控股、不当家,这常被误读为“没有话语权”。但日本资源投资的逻辑从来不是控股权,而是一种定价:放弃控制权,换更低的进入成本、更稳的精矿来源和更薄的资产负债表。
用小额股权换长期包销:2005年,SMM与住友商事联合收购Cerro Verde 21%权益,协议同时写明,前十年购买该矿50%的铜精矿,股权买的是“分成”,合同买的是“货”,以合同换取项目的营销或采购权,三井、三菱、丸红在智利、秘鲁、美国的铜矿投资,基本是同一套结构。
更低的进入成本:2025年,SMM以1.95亿美元取得力拓Winu铜金项目30%权益。该项目铜资源量约300万吨,折权益约90万吨,相当于每吨铜资源不到220美元;而绿地铜矿的开发资本强度普遍在每吨年产能1.5万至2.5万美元,两者不是一个量级。
不担运营风险:超支、罢工、环评、尾矿库,这些由运营方兜着。SMM承担的是金属价格与资源国政策的系统性风险,而不是工程执行风险。
但代价也同样清楚。没有运营权,产量就受制于人:QB的尾矿库约束、Cerro Verde的品位下滑,SMM只能等、只能提要求,改不了,利润随运营方节奏起落。
但和纯矿业公司不同,SMM还有一条冶炼的腿。这条腿的价值不在于产量大小,而在于它给了SMM两样东西:一是把参股矿山拿到的铜精矿变成可交割的阴极铜,二是把冶炼副产的硫酸、贵金属、稀有金属做成材料业务。
更关键的是协同机制。东予冶炼厂处理的铜精矿,约五到六成来自自有权益矿山,SMM计划把这一比例提到七到八成。TC/RC(冶炼加工费)跌到历史低位时,冶炼环节减收的部分,正好由资源环节的增量对冲掉——“资源补冶炼”这条通道,是纯冶炼厂没有的。再加上日本现存唯一仍在开采的金矿山-菱刈金矿的矿石中含硅石,可直接作铜冶炼的熔剂,资源与冶炼之间连辅料和运输成本都省了一道。
把住友金属放进全球铜版图,它既不是紫金那样的增量型选手,也不是必和必拓那样的资源巨头。它更像一个精算过的长期持有者:用参股锁定矿山,用冶炼锁定市场,用材料业务锁定溢价。在铜价剧烈波动的周期里,这种“少而稳”的结构未必跑得最快,但通常活得最久。
来源:矿业汇
图文如有侵权,敬请联系删除