2026年2月,津巴布韦叫停所有锂精矿出口,连已经装上船的货都被叫回港口,随后改用配额制:想拿出口额度,先承诺在本地建成硫酸锂厂。
刚果(金)把稀土、钽、铌、钨、铀列入战略矿产清单,税率翻近三倍;钴配额规定得更直白:上半年用不完自动没收,没收的转给"投资本地精炼"的企业;莫桑比克修订矿产法:国家持股至少15%,禁原矿出口。一年内,十几个非洲资源国用立法重写了矿业规则。
表面看,这是一场合围:中国矿企被"逼宫"了。
非洲的诉求,完全正当
锁矿不是赶人,是留人,留住加工环节。账好算:一吨锂辉石精矿只值几百美元,炼成硫酸锂翻上几番;出口原矿,等于把利润、就业、税收一起打包送人。对资源国来说,"想卖矿,先把厂留下"再正当不过。问题是,厂不是说建就建的。
中国企业的约束,恰恰是这门手艺
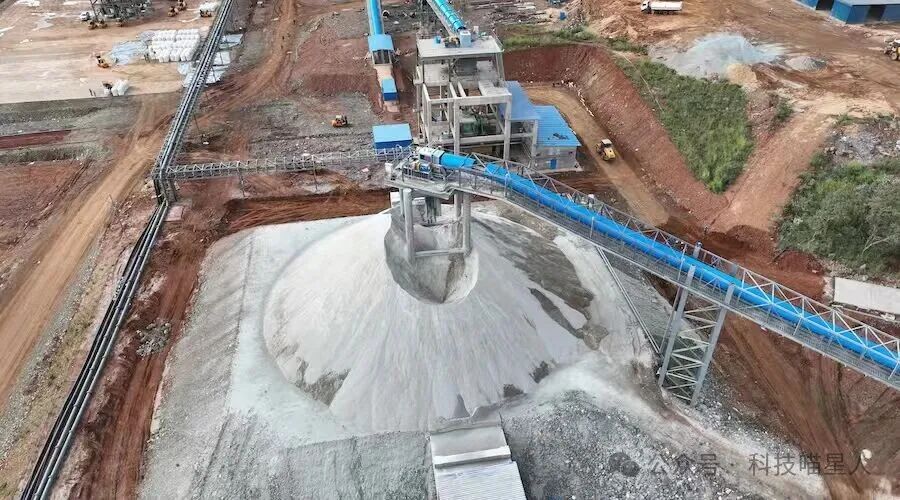
冶炼锂辉石不是支个炉子。焙烧、酸化、浸出、净化,每步都吃电、吃硫酸、吃设备维护,还吃一支能调产线的化学工程师队伍。津巴布韦全国装机不足3000兆瓦。华友在矿区自建变电站、输电线路、供水和公路,等于把一个工业园区的全部配套打包搬了过去。硫酸、辅料、技工,全得自己带。
全世界同时具备锂盐冶炼技术、成套工程队伍和设备产能还愿意这么做的,只有中国。
闸门落下之后,钥匙在谁手里
最讽刺的一幕出现了:禁令落地,津巴布韦七大锂生产商里只有华友有硫酸锂厂(非洲首座,4亿美元、年产5万吨)。其他矿企的精矿出不去,只能排队申请配额。中矿资源4月拿到20万吨、7月再获30万吨,配额制开始按"谁有本地加工布局"分配活路。
2026年4月,华友首批硫酸锂发运回国,津巴布韦告别只卖精矿的日子。矿还是津巴布韦的,税还是津巴布韦的,但把它变成硫酸锂的工艺、队伍和供应链,是中国的。
西方喊了五年"去中国化的关键矿产供应链",资金和技术却始终没出现在非洲冶炼厂工地上。矿山可以立法收走,成套输出的冶炼手艺,全球市场里没有第二个卖家。
这笔账的长期解法
这场僵局没有速胜方。非洲握有立法权和矿权,但建冶炼厂缺的电、酸、人、钱,都急不来;中国企业握有手艺,但每座海外冶炼厂都是押上十年的重资产。动力电池的原料账本,正在从"谁有矿"改写成"谁有厂、谁会修、谁走得了货"。
所以别急着下输赢判词。制度能重新分配租金,分配不了能力。等非洲自己的工程师能独立开起冶炼厂,这场博弈才算有了第二玩家。在此之前,每一道锁矿的闸门,都会把钥匙孔磨得更适合中国的手。
矿山可以立法国有化,炼矿的手艺,没法立法进口。
图文如有侵权,敬请联系删除